Program UMKM / Pembiayaan UMKM Pemerintah
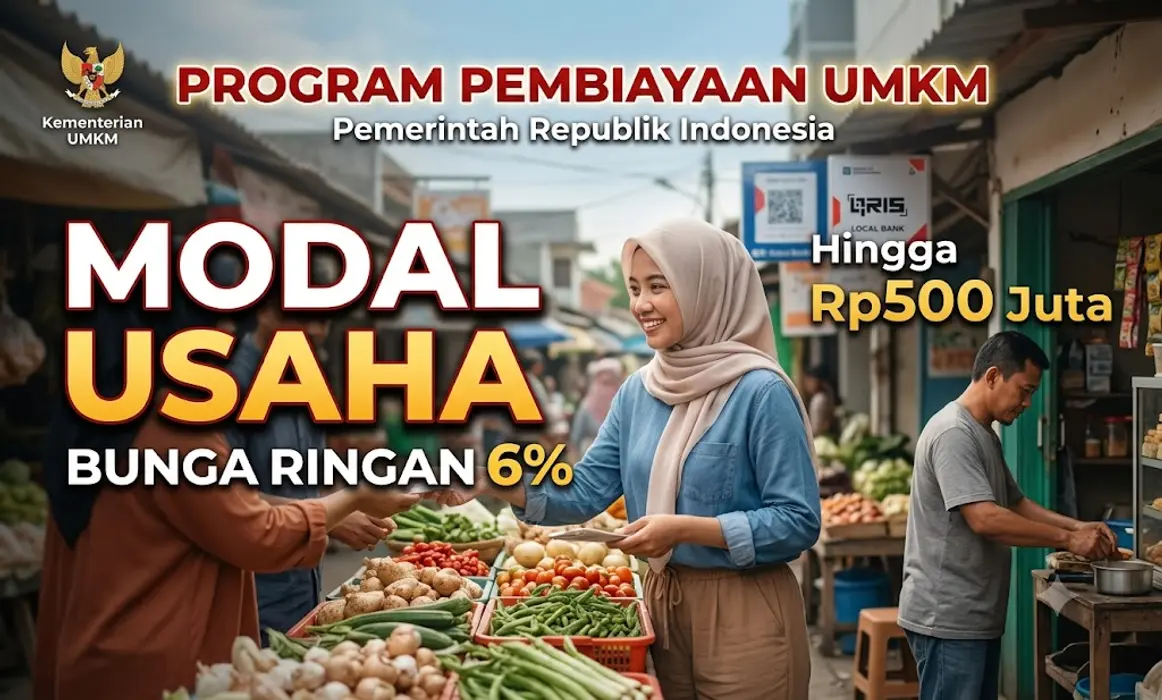
Program Pembiayaan UMKM Pemerintah adalah ekosistem kredit program yang terdiri dari Kredit Usaha Rakyat (KUR), Pembiayaan Ultra Mikro (UMi), Kredit Usaha Alsintan, Kredit Industri Padat Karya (KIPK), Kredit Program Perumahan (KPP), dan skema pembiayaan lainnya untuk mendukung pertumbuhan usaha mikro, kecil, dan menengah di Indonesia.
📋 Quick Facts
📄About This Scheme
Program Pembiayaan UMKM Pemerintah merupakan ekosistem kredit program yang dirancang untuk memperluas akses pembiayaan bagi pelaku usaha mikro, kecil, dan menengah (UMKM) di Indonesia. Ekosistem ini dikoordinasikan oleh Kementerian Koordinator Bidang Perekonomian dan melibatkan berbagai kementerian/lembaga, perbankan, serta lembaga keuangan non-bank.
Pada tahun 2026, pemerintah menetapkan target penyaluran kredit program sampai dengan Rp332 triliun, yang mencakup KUR untuk usaha produktif, Kredit Alsintan untuk modernisasi pertanian, KIPK untuk revitalisasi industri padat karya, dan KPP untuk kepemilikan rumah layak [citation:4]. Ekosistem ini juga dilengkapi dengan pembiayaan Ultra Mikro (UMi) yang dikelola oleh Pusat Investasi Pemerintah (PIP) untuk menjangkau pelaku usaha di lapisan paling bawah [citation:1].
Pemerintah terus melakukan penyempurnaan kebijakan melalui Permenko Perekonomian Nomor 1 Tahun 2026 yang mulai berlaku sejak 13 Januari 2026, dengan fokus pada penguatan keberpihakan kepada pelaku usaha mikro dan kecil, khususnya di sektor produksi dan perdagangan berorientasi ekspor [citation:4].
✅Eligibility Criteria
Syarat penerima pembiayaan UMKM bervariasi tergantung pada jenis skema yang dipilih. Berikut ketentuan umum untuk skema utama:
Kredit Usaha Rakyat (KUR):
- Warga Negara Indonesia (WNI) berusia minimal 21 tahun atau sudah menikah
- Memiliki usaha produktif dan layak yang telah berjalan minimal 6 bulan
- Tidak sedang menerima kredit produktif dari bank lain (kecuali kredit konsumtif)
- Tidak memiliki riwayat kredit bermasalah dalam SLIK OJK
- Memiliki NIB atau Surat Keterangan Usaha
- NPWP wajib untuk plafon di atas Rp50 juta
Pembiayaan Ultra Mikro (UMi):
- Pelaku usaha ultra mikro yang belum bankable
- Kebutuhan modal usaha maksimal Rp20 juta
- Tidak sedang menerima kredit program pemerintah lainnya
- Memiliki KTP elektronik atau NIK yang tervalidasi [citation:1]
KUR Khusus (Klaster):
- Merupakan anggota kelompok usaha yang dikelola secara bersama dalam bentuk klaster
- Memiliki mitra usaha (off-taker) yang menyerap hasil produksi
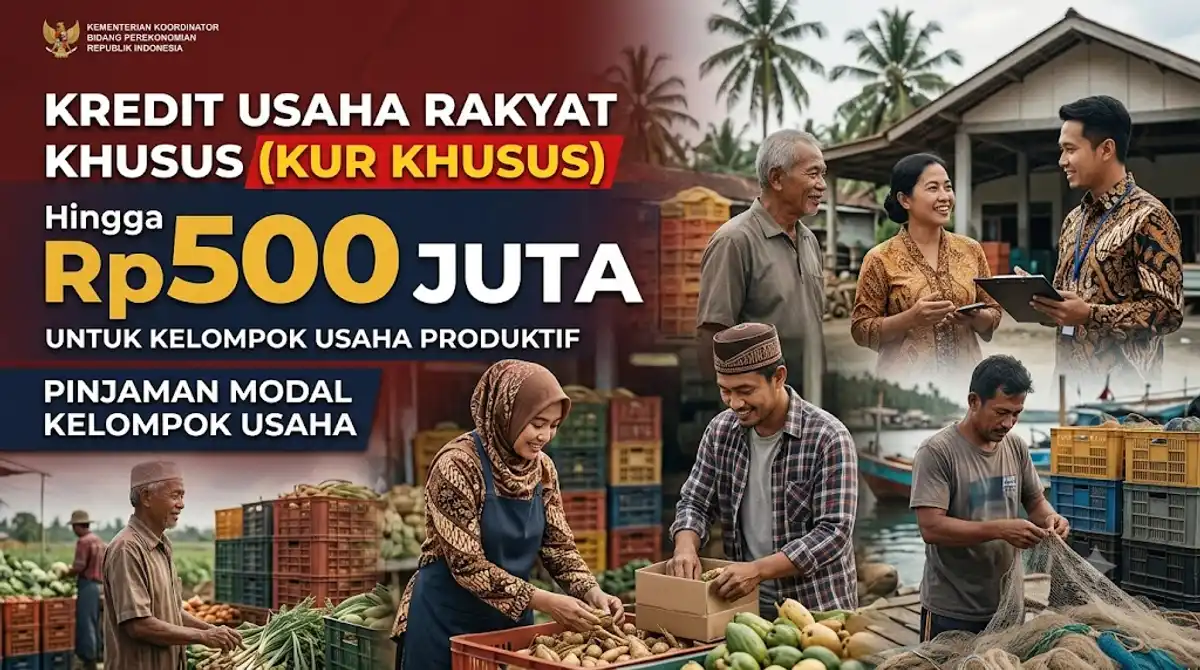
- Plafon di atas Rp25 juta hingga Rp500 juta per individu anggota kelompok [citation:7]
💰Benefits
Manfaat dan ketentuan pembiayaan UMKM berdasarkan jenis skema:
Kredit Usaha Rakyat (KUR) 2026:
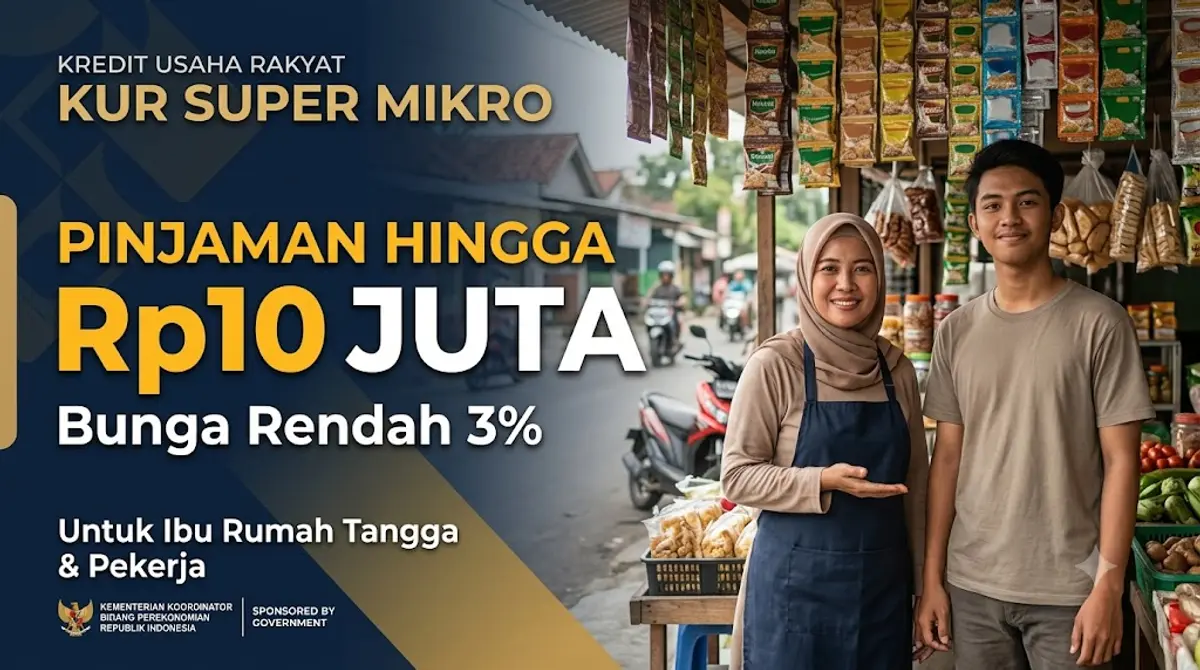
- KUR Super Mikro: Plafon hingga Rp10 juta, bunga 3% efektif per tahun [citation:2]
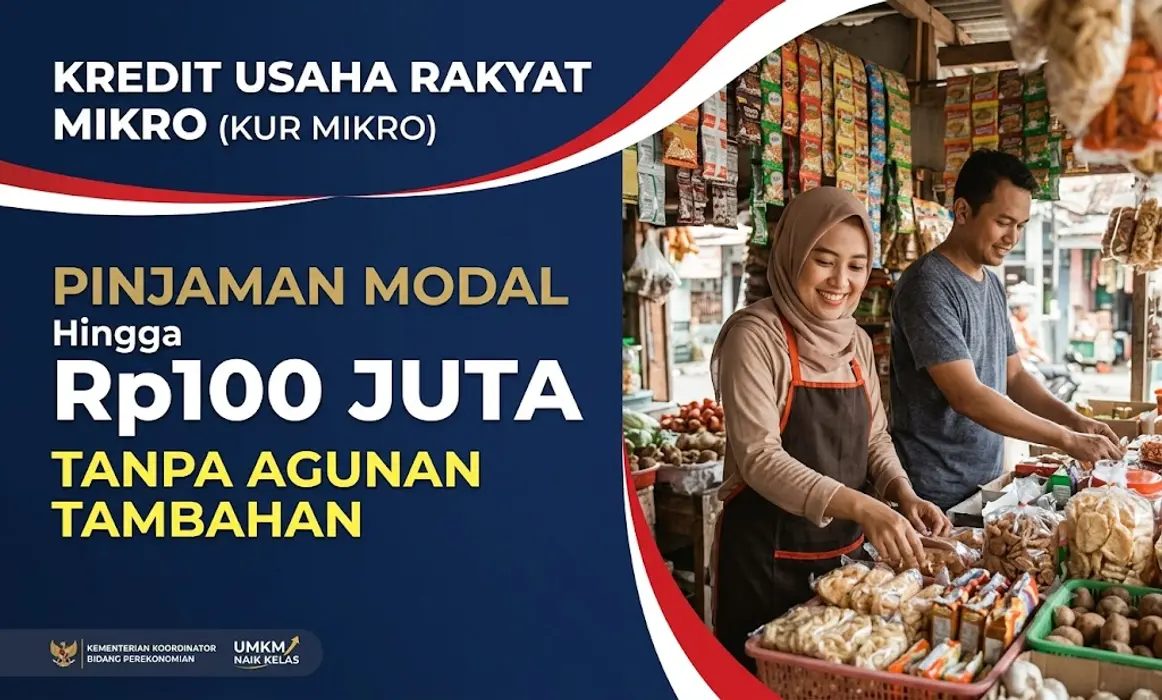
- KUR Mikro: Plafon >Rp10 juta – Rp100 juta, bunga 6% efektif per tahun untuk sektor produksi dan perdagangan berorientasi ekspor [citation:2]
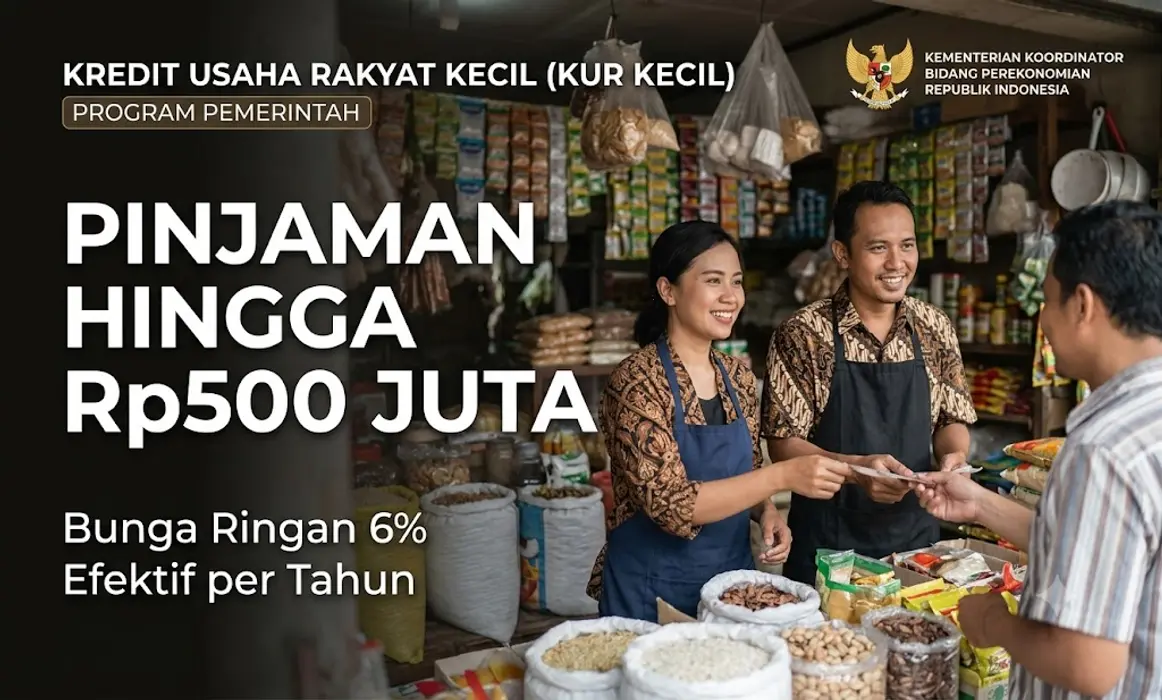
- KUR Kecil: Plafon >Rp100 juta – Rp500 juta, bunga 6% efektif per tahun untuk sektor produksi dan perdagangan berorientasi ekspor [citation:2]
- KUR Penempatan PMI: Plafon hingga Rp100 juta, bunga 6% efektif per tahun, tenor mengikuti masa kontrak kerja maksimal 3 tahun [citation:7]
- KUR Khusus: Plafon hingga Rp500 juta, bunga 6% efektif per tahun untuk sektor produksi [citation:7]
Pembiayaan Ultra Mikro (UMi):
- Plafon hingga Rp20 juta per debitur
- Tanpa agunan untuk pembiayaan kelompok
- Jangka waktu umumnya di bawah 52 minggu
- Wajib pendampingan usaha oleh penyalur [citation:1]
Ketentuan khusus KUR 2026:
- Untuk sektor produksi dan perdagangan berorientasi ekspor, tidak dikenakan batasan frekuensi akses dan akumulasi penarikan KUR [citation:4]
- Kekayaan intelektual dapat digunakan sebagai agunan tambahan [citation:4]
- Sektor pertanian, perikanan, dan industri pengolahan mendapat perhatian khusus melalui kemudahan akses pembiayaan yang lebih luas [citation:4]
📋Documents Required
Dokumen yang diperlukan untuk pengajuan pembiayaan UMKM:
Dokumen umum:
- Kartu Tanda Penduduk (e-KTP) pemohon dan pasangan (jika sudah menikah)
- Kartu Keluarga (KK)
- Surat/akta nikah atau cerai (jika ada)
- NPWP (wajib untuk plafon di atas Rp50 juta)
- Nomor Induk Berusaha (NIB) atau Surat Keterangan Usaha (SKU) dari kelurahan/RT/RW
- Surat izin usaha lainnya (SIUP, TDP, atau IUMK) jika ada
- Rekening koran/tabungan 3 bulan terakhir (jika diminta)
- Laporan keuangan sederhana atau catatan omzet usaha
- Foto usaha dan pas foto (untuk pengajuan online)
Dokumen tambahan untuk KUR Kecil (plafon di atas Rp100 juta):
- Dokumen agunan (sertifikat tanah, BPKB kendaraan) sesuai ketentuan bank
- Kepesertaan BPJS Ketenagakerjaan umumnya diwajibkan [citation:12]
Dokumen tambahan untuk KUR Khusus:
- Dokumen kelompok usaha dan perjanjian kerja sama dengan mitra usaha (off-taker)
📝How to Apply
Pengajuan pembiayaan UMKM dapat dilakukan melalui berbagai kanal:
1. Melalui Bank Penyalur (Offline):
- Datang ke kantor cabang bank penyalur terdekat (BRI, Mandiri, BNI, BSI, atau bank daerah)
- Bawa seluruh dokumen persyaratan
- Ajukan permohonan KUR atau pembiayaan yang diinginkan
- Ikuti proses verifikasi, wawancara, dan survei usaha
- Jika disetujui, lakukan akad kredit dan pencairan dana
2. Melalui Platform Online Bank Penyalur:
- Buka situs resmi KUR bank penyalur (contoh: kur.bri.co.id untuk BRI)
- Login atau daftar akun baru
- Pilih menu "Ajukan Pinjaman KUR"
- Isi data diri dan data usaha
- Unggah dokumen persyaratan
- Pilih jenis KUR dan nominal pinjaman
- Kirim pengajuan dan tunggu verifikasi dari bank
3. Melalui Lembaga Penyalur UMi:
- Pengajuan dilakukan melalui lembaga penyalur UMi yang ditunjuk pemerintah (seperti PNM, Pegadaian, koperasi, atau LKBB lainnya)
- Prosesnya: pengajuan permohonan, verifikasi dan analisis kelayakan usaha, persetujuan, penandatanganan perjanjian, dan pencairan dana [citation:1]
🔍Check Application Status
Status pengajuan pembiayaan UMKM dapat dipantau melalui:
- Platform online bank penyalur — login ke akun yang digunakan saat mendaftar untuk melihat status pengajuan
- Kantor cabang bank penyalur — tanyakan langsung kepada petugas
- Call center bank penyalur — hubungi layanan pelanggan bank terkait
- Lembaga penyalur UMi — untuk pembiayaan UMi, tanyakan kepada petugas atau account officer yang menangani [citation:1]
- Pusat Investasi Pemerintah (PIP) — kunjungi laman resmi pip.kemenkeu.go.id untuk informasi UMi [citation:1]
Setelah pengajuan, bank atau lembaga penyalur akan melakukan verifikasi data, survei usaha, dan penilaian kelayakan sebelum menentukan persetujuan dan pencairan dana.
💳Payment / Installment Status
Pembayaran angsuran pembiayaan UMKM dilakukan melalui:
- Autodebet dari rekening bank yang digunakan saat akad kredit
- Transfer manual ke rekening pinjaman di bank penyalur
- Mobile banking bank penyalur
- ATM atau teller bank
- Jaringan retail seperti Indomaret, Delima, Ceriamart, Agen BRILink (untuk pembiayaan tertentu)
Pastikan rekening memiliki saldo yang cukup sebelum tanggal jatuh tempo cicilan untuk menghindari denda keterlambatan.
📅Important Dates
- 13 Januari 2026: Permenko Perekonomian Nomor 1 Tahun 2026 tentang Pedoman Pelaksanaan KUR mulai berlaku [citation:4]
- 2026: Target penyaluran kredit program sampai dengan Rp332 triliun [citation:4]
- 2026: Plafon KUR ditetapkan sebesar Rp290,6 triliun [citation:1]
- Hingga akhir Juli 2026: Realisasi penyaluran KUR mencapai Rp180,9 triliun kepada 2,82 juta debitur [citation:1]
- Hingga 16 Agustus 2026: Pembiayaan UMi menjangkau 15,3 juta debitur dengan total penyaluran Rp67,2 triliun di 510 kabupaten/kota [citation:1]
❌Who Is Not Eligible
Yang tidak memenuhi syarat untuk pembiayaan UMKM:
- Pelaku usaha yang tidak memiliki usaha produktif atau usahanya tidak layak
- Debitur yang sedang menerima kredit produktif dari bank lain (kecuali kredit konsumtif)
- Debitur yang memiliki riwayat kredit macet/bermasalah dalam SLIK OJK
- Penggunaan kredit untuk keperluan konsumtif (bukan modal kerja atau investasi usaha)
- Pelaku usaha yang sudah bankable untuk pembiayaan UMi
- Pelaku usaha yang sedang menerima kredit program pemerintah lainnya untuk UMi [citation:1]
⚠️Important Instructions
Hal-hal penting yang perlu diperhatikan:
- Pembiayaan UMKM 100% gratis. Tidak ada biaya pendaftaran atau pungutan apapun. Waspadai praktik percaloan
- Pastikan seluruh data yang diisi valid dan dokumen lengkap untuk memperlancar proses verifikasi
- Gunakan kredit sesuai peruntukan: modal kerja atau investasi usaha. Penyalahgunaan dapat dikenakan sanksi
- Untuk KUR hingga Rp100 juta (KUR Mikro), tidak perlu agunan tambahan. Cukup gunakan agunan pokok berupa usaha atau objek yang dibiayai
- Manfaatkan program pendampingan usaha yang disediakan untuk mengembangkan kapasitas usaha
- Simpan bukti pembayaran angsuran dengan baik
- Untuk informasi lebih lanjut, hubungi bank penyalur terdekat atau kunjungi portal resmi KUR di kur.ekon.go.id
🔗Related Schemes
Program terkait dalam ekosistem pembiayaan UMKM:
- PNM Mekaar — pinjaman modal usaha tanpa agunan untuk perempuan ultra mikro
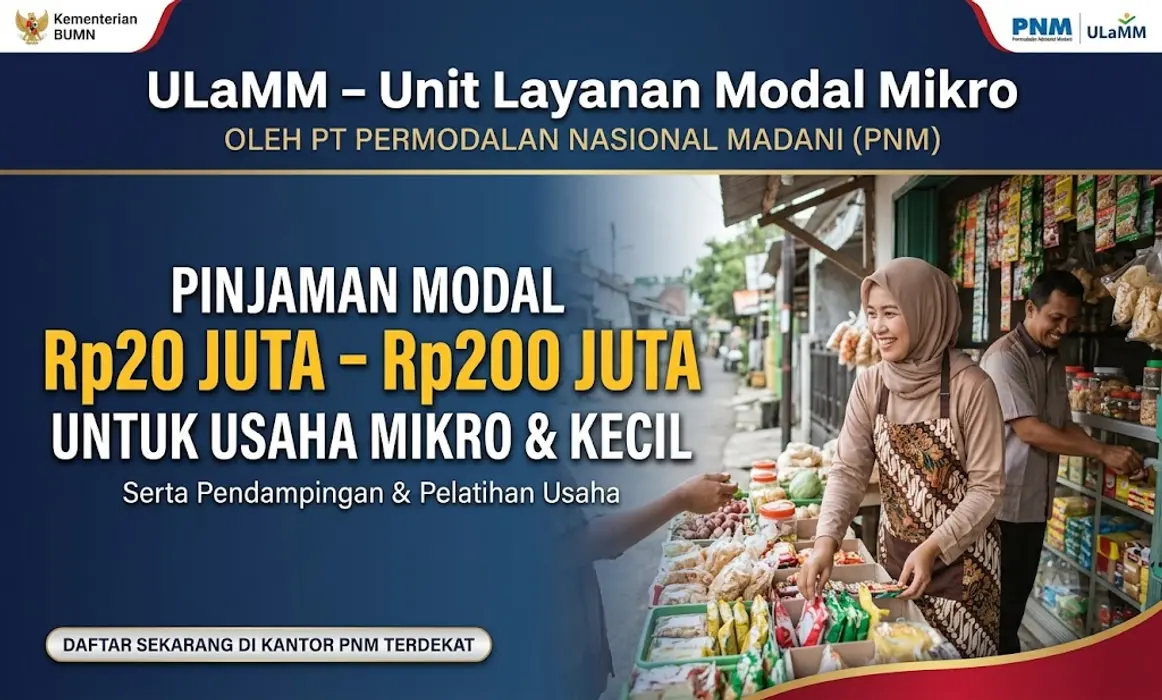
- PNM ULaMM — pinjaman usaha mikro dengan plafon Rp20–200 juta
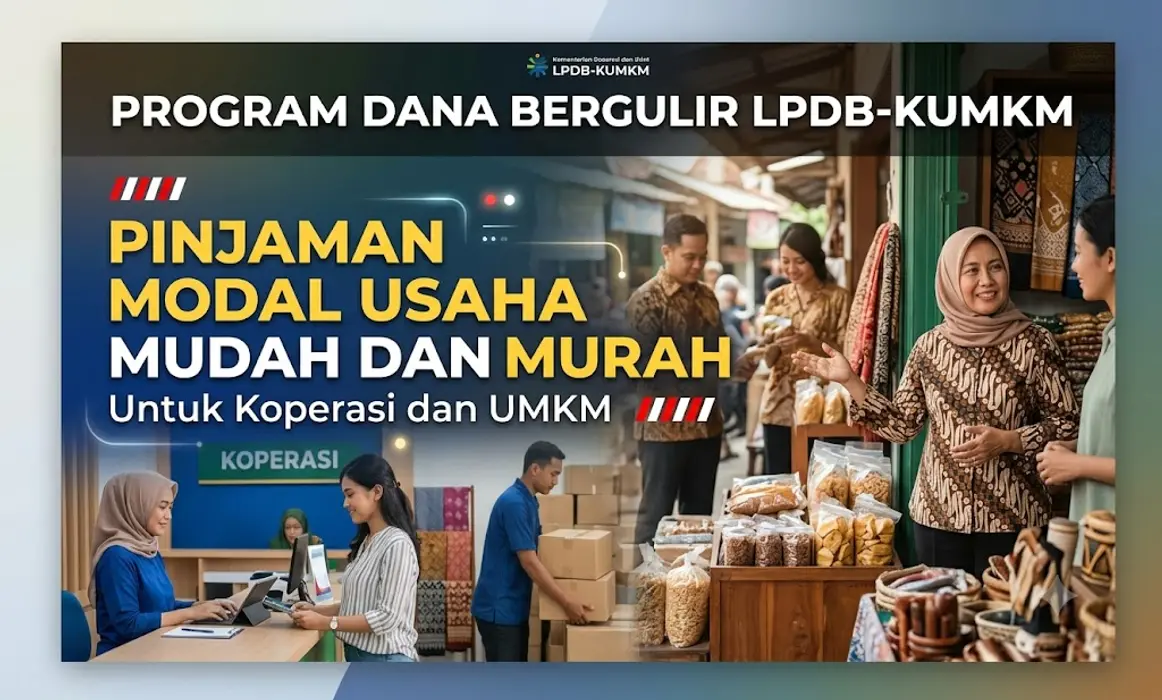
- Dana Bergulir LPDB-KUMKM — pinjaman untuk koperasi produktif
- Kredit Perempuan Prasejahtera (KPPS) — skema kredit baru dengan bunga 8% flat untuk perempuan prasejahtera, plafon hingga Rp15 juta [citation:20]
📌Conclusion
Program Pembiayaan UMKM Pemerintah merupakan ekosistem kredit program yang komprehensif untuk mendukung pertumbuhan usaha mikro, kecil, dan menengah di Indonesia. Dengan berbagai skema yang tersedia—mulai dari KUR Super Mikro dengan bunga 3%, KUR Mikro dan Kecil dengan bunga 6% untuk sektor produksi, hingga Pembiayaan Ultra Mikro (UMi) untuk pelaku usaha ultra mikro—pemerintah menyediakan akses pembiayaan yang inklusif dan terjangkau.
Pada tahun 2026, pemerintah menetapkan target penyaluran kredit program hingga Rp332 triliun, dengan berbagai penyempurnaan kebijakan melalui Permenko Perekonomian Nomor 1 Tahun 2026 yang memperkuat keberpihakan kepada sektor produksi, membuka peluang penggunaan kekayaan intelektual sebagai agunan tambahan, serta menghapus batasan frekuensi akses KUR untuk sektor produksi dan perdagangan berorientasi ekspor [citation:4].
Hingga akhir Juli 2026, realisasi penyaluran KUR telah mencapai Rp180,9 triliun kepada 2,82 juta debitur, sementara pembiayaan UMi telah menjangkau 15,3 juta debitur dengan total penyaluran Rp67,2 triliun [citation:1].
📎Additional Information
KUR Perumahan: Skema Baru 2026
Pemerintah untuk pertama kalinya meluncurkan KUR Perumahan dengan alokasi pembiayaan sebesar Rp50 triliun. Program tersebut dapat dimanfaatkan untuk renovasi rumah dengan plafon pembiayaan hingga Rp500 juta dan ditargetkan menjangkau 100.000 rumah [citation:9].
Kredit Perempuan Prasejahtera (KPPS)
Pemerintah menerbitkan Permenko Perekonomian Nomor 7 Tahun 2026 tentang Pedoman Pelaksanaan Kredit Perempuan Prasejahtera, yang telah diundangkan pada 5 Agustus 2026. Skema ini menyediakan pembiayaan produktif dengan suku bunga/marjin 8% flat per tahun, plafon hingga Rp15 juta per akad, dan tanpa persyaratan agunan tambahan bagi perempuan dari keluarga prasejahtera [citation:20].
Transformasi PNM Mekaar
Pemerintah sedang mentransformasi pembiayaan PNM Mekaar menjadi kredit program bagi perempuan pelaku usaha mikro. Tingkat suku bunga pembiayaan yang sebelumnya berkisar 18–25% per tahun (flat) akan diturunkan menjadi 8% per tahun (flat), dengan plafon pembiayaan hingga Rp15 juta per debitur dan tenor 6 hingga 24 bulan. Untuk mendukung implementasinya, pemerintah menyiapkan dukungan fiskal berupa subsidi bunga/marjin sebesar Rp2,62 triliun untuk tahun 2026 [citation:14].
LPDB Koperasi: Dana Bergulir untuk Koperasi
Lembaga Pengelola Dana Bergulir (LPDB) Koperasi mencatatkan capaian penyaluran dana bergulir sebesar Rp22,13 triliun kepada 3.909 mitra koperasi yang tersebar di 36 provinsi selama dua dekade [citation:5]. Memasuki tahun 2026, hingga Juli, realisasi penyaluran telah mencapai Rp1,15 triliun atau 54,80 persen dari target tahunan Rp2,1 triliun, tumbuh 44,45 persen secara year-on-year [citation:5].
Sektor yang Mendapat Perhatian Khusus
Pedoman baru KUR mencerminkan komitmen kuat Pemerintah dalam mendorong kedaulatan pangan dan keberpihakan terhadap petani, peternak, nelayan, serta pelaku usaha mikro dan kecil lainnya. Sektor pertanian, perikanan, dan industri pengolahan mendapat perhatian khusus melalui kemudahan akses pembiayaan yang lebih luas [citation:4].
🚀 Ready to Apply?
Use the official links below to apply for this scheme, check your status, or contact support.
❓Frequently Asked Questions
🔗🇮🇳 More Schemes from Indonesia
Explore other government schemes you might find useful